【2026最新】全国18万の宗教法人一覧!信者数ランキングと資産の裏側
日本全国に存在する神社、寺院、キリスト教会、新宗教の活動拠点。文化庁が公表する最新の統計データによると、国内で認証されている宗教法人の総数は約18万件に達します。日常の風景に溶け込む地域のお堂から、広大な敷地と莫大な資本を誇るメガ教団まで、その規模や活動実態は実に多様です。
一方で、世間の関心を集め続けるのが「宗教法人に対する税制上の優遇措置」や「知られざる信者数・資産規模の全貌」、さらには休眠法人の売買や解散命令を巡る法的な攻防です。本記事では、文化庁の公式資料や各種調査をもとに宗教法人一覧の実態を徹底解剖し、統計の裏に潜む実態を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:全国約18万の法人は「文部科学大臣所轄」と「都道府県知事所轄」、さらに傘下組織(被包括)と独立系(単立)に構造化されている。
- 要点2:信者数ランキングは神道系・仏教系・新宗教系が上位を占めるが、公称数と実態には「統計上の二重計上」という特有の乖離がある。
- 要点3:固定資産税や法人税の非課税優遇は「信教の自由」を守る制度設計である一方、不透明な休眠法人売買への規制強化が急務となっている。
【文化庁最新データ】宗教法人一覧の全体像と「包括・単立」の法制構造
文化庁が毎年発行する『宗教年鑑』の最新データによると、日本国内の宗教法人数は18万0,000社前後で推移しています。これらは法律上、管轄窓口と組織構造によって明確に区分されています。
まず所轄庁の分類として、2つ以上の都道府県にまたがって活動する教団は文部科学大臣所轄宗教法人(約380法人)に指定され、単一の都道府県内のみで活動する寺社や教会は各都道府県知事所轄となります。各自治体では「宗教法人名簿」が都道府県別に管理・公開されており、情報公開請求等を通じて所在地の確認が可能です。
さらに組織体系においては、以下の2大区分が存在します。
1. 包括宗教法人と被包括法人
神社本庁や曹洞宗、浄土真宗本願寺派といった宗派・教派の本部が「包括宗教法人」となり、その傘下にある個々の神社や末寺が「被包括法人」として登録されます。全国の法人の約9割以上がこの包括関係に属しています。
2. 単立宗教法人
特定の宗派本山に属さず、独立して運営される法人です。歴史的な名刹(日光東照宮や浅草寺など)が独立したケースから、戦後に独自教義で設立された新宗教団体まで幅広く、独自の教義と資金管理体制を維持しています。
【2026年版】主要教団の信者数ランキングと統計のカラクリ
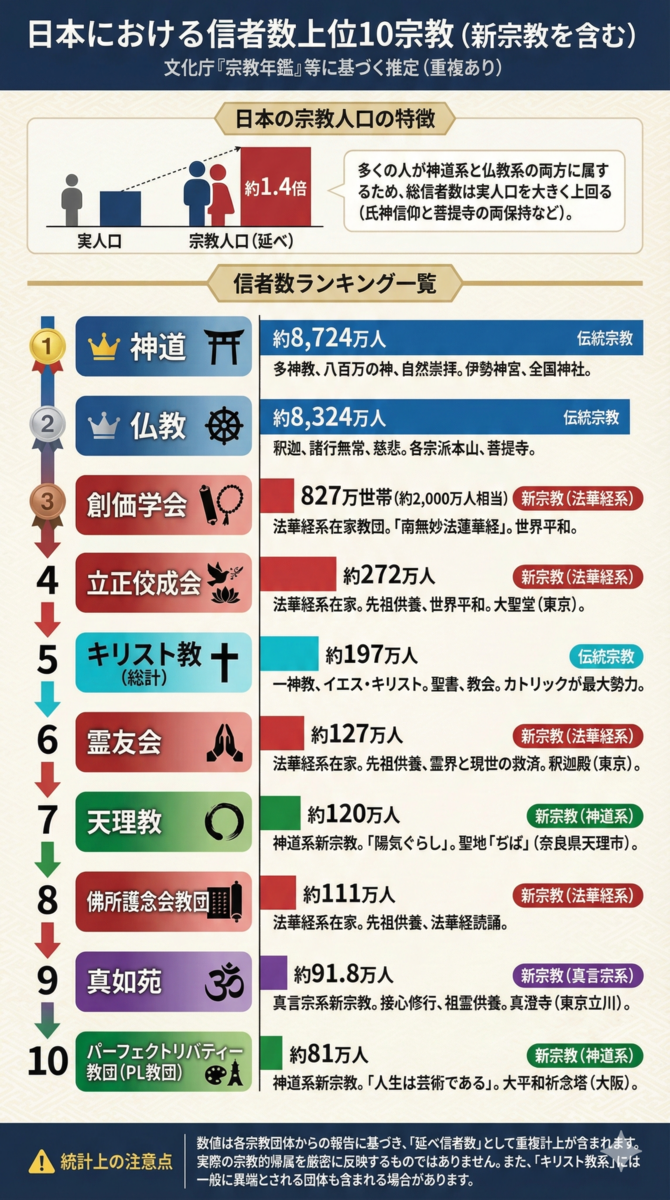
文化庁の宗教統計調査に基づき、国内で活動する主な包括宗教法人・主要教団の公称信者数を整理すると、以下のような勢力図が浮かび上がります。
◆ 国内主要教団の公称信者数概況(系統別)
【神道系】
・神社本庁(包括下の神社総計):約8,000万人規模
・教派神道各派(天理教、金光教、出雲大社教など):各数十万〜100万人超
【仏教系】
・浄土真宗本願寺派(西本願寺):約780万人
・真宗大谷派(東本願寺):約730万人
・曹洞宗:約340万人
・日蓮宗:約350万人
・高野山真言宗:約300万人
【新宗教・諸教系】
・創価学会:公称827万世帯(国内)
・立正佼成会:約200万人
・顕正会、幸福の科学、パーフェクトリバティー教団(PL)など:それぞれ公称数十万〜数百万人規模
ここで誰もが抱く疑問が、「各教団の信者数を合算すると1億8,000万人を超え、日本の総人口を大幅に上回る」という矛盾です。この背景には、神道系が地域の氏子(住民)を自動的にカウントし、伝統仏教が家の檀家数を世帯単位で積み上げるという「二重・三重の信者計上」があります。個人の主観的信仰心と教団側の公称数には大きな隔たりが存在するのが、日本特有の宗教統計の現実です。
巨大宗教法人の知られざる資産規模と収益構造のリアル
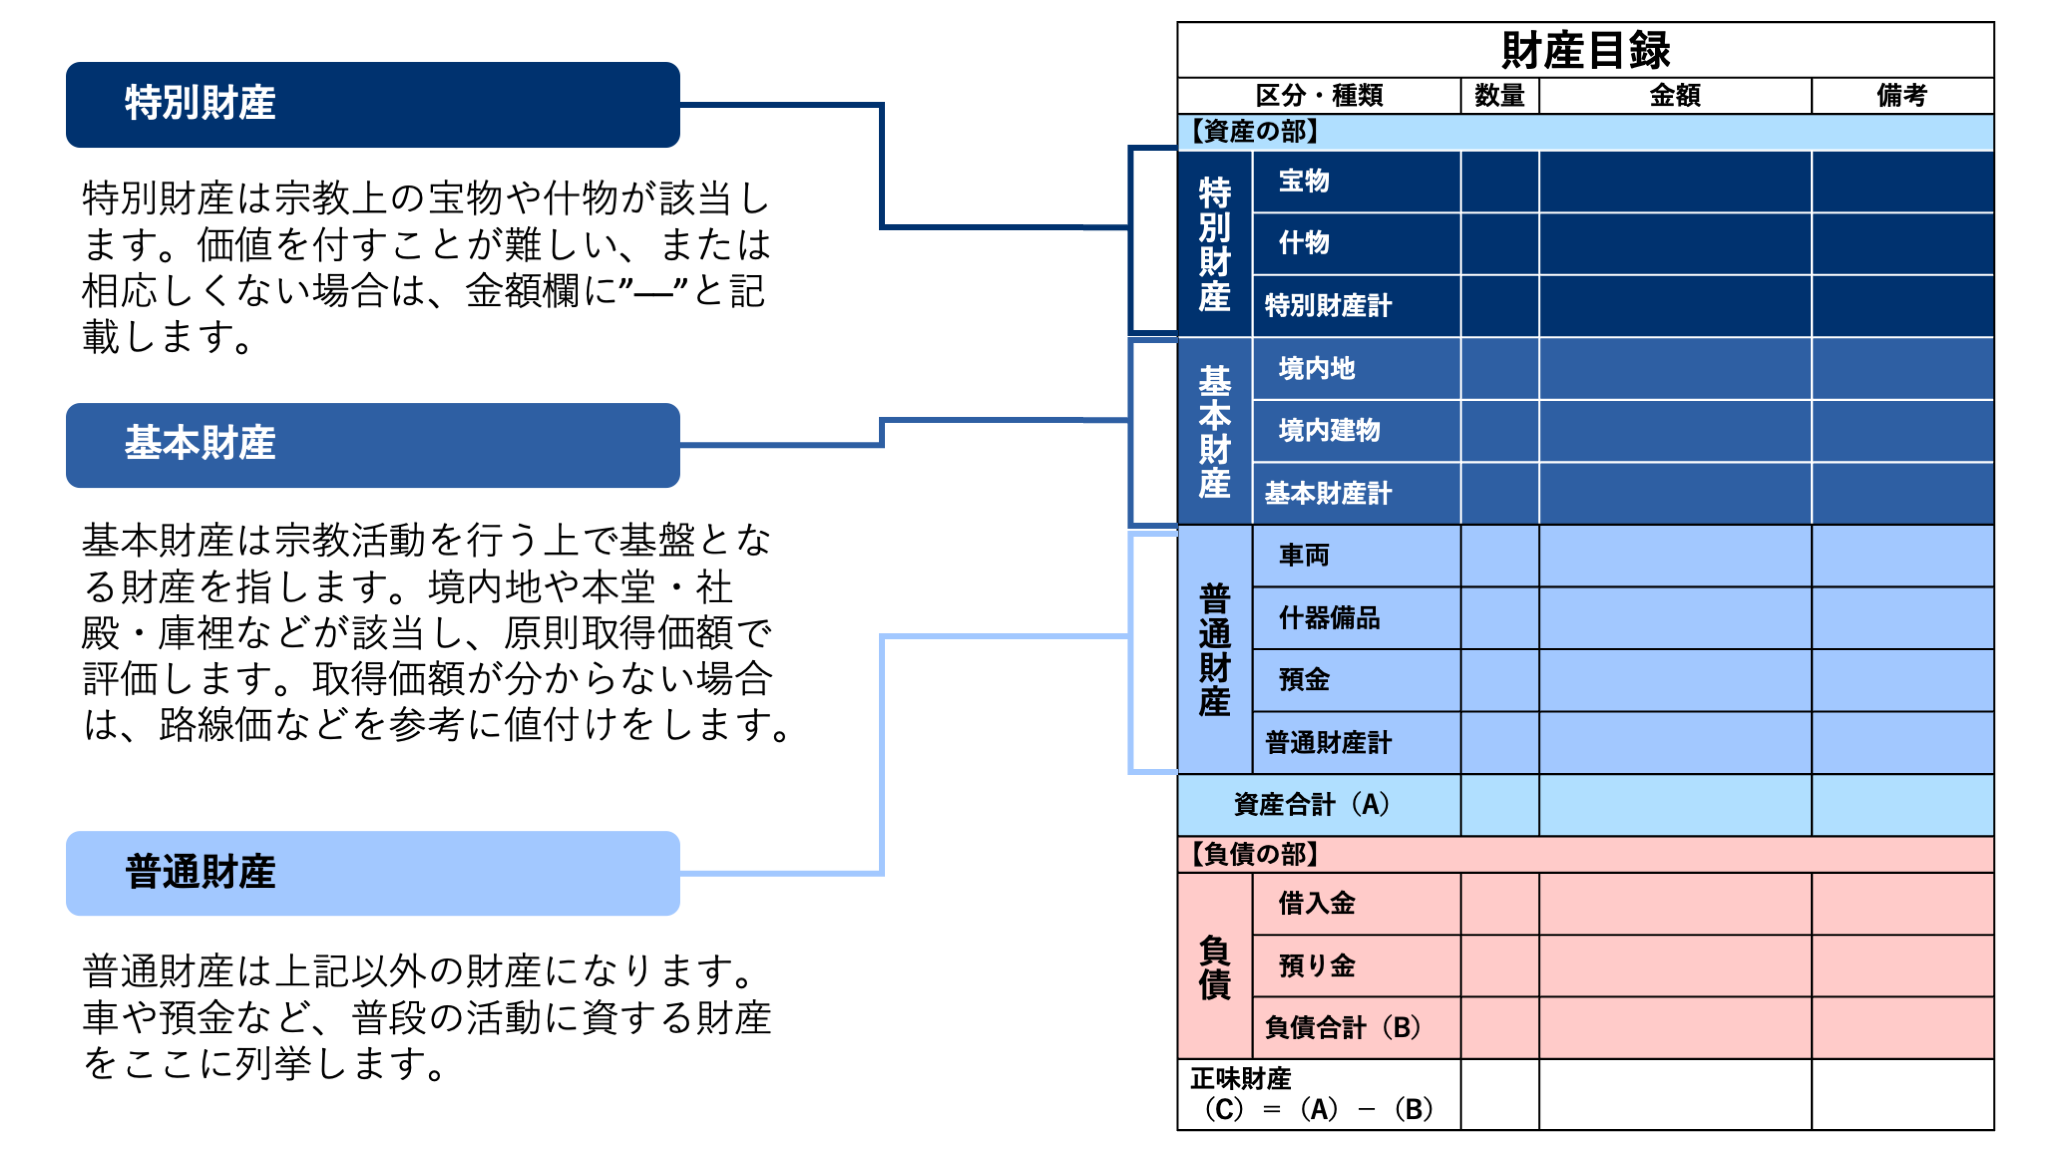
宗教法人の財務諸表は原則として非公開ですが、巨大宗教法人の中には一般の上場企業に匹敵する、あるいはそれを凌駕する資産規模を持つ団体が存在します。
巨大教団の主な資金源は、信者からの寄附金(お布施・献金・会費)と、保有する広大な不動産から得られる運用益です。特に都心の一等地に拠点や関連ビルを所有する教団は、手厚いキャッシュフローを誇ります。また、霊園・納骨堂の分譲事業、学校法人や病院法人の経営、出版・メディア事業など、多角的な事業展開によって盤石な財政基盤を築いている例も少なくありません。
一方、地方の過疎化と少子高齢化に伴い、地方寺社の約3割が無住職化や維持困難に直面しています。「一部のメガ教団による莫大な富の集中」と「地方寺社の困窮・消滅危機」という二極化が急速に進行しています。
なぜ非課税なのか?宗教法人の税金優遇の法的根拠と批判の声
宗教法人を巡る議論で最も関心が高いのが税制上の優遇措置です。世間では「宗教法人は一切税金を払わなくてよい」と誤解されがちですが、実態は「宗教本来の活動」と「収益事業」で厳密に分けられています。
◆ 宗教活動(非課税となる領域)
・お布施、戒名料、祈祷料、おみくじ、お守りの授与
・境内地、本堂、礼拝所などの宗教専用施設に対する固定資産税・都市計画税の免除
・宗教活動に伴う収入に対する法人税の非課税
◆ 収益事業(課税される領域)
・駐車場経営、賃貸マンション運営、物品販売(一般的な書籍・グッズ等)、飲食業など法令で定められた34業種の収益事業
・これらには法人税が課されるものの、普通法人の基本税率(23.2%)より低い軽減税率(19%)が適用され、さらに「みなし寄付金」の制度によって所得の一定割合を非課税枠へ移転できる特例が認められています。
税制優遇が認められている根本的な理由は、憲法第20条が保障する「信教の自由」と第89条の「政教分離原則」にあります。国家が宗教活動の収入に課税すると、税務調査を通じて国家権力が宗教の教義や活動内容に介入する危険が生じるためです。しかし、この特権的な仕組みがビジネスの隠れ蓑として悪用される事例が後を絶たず、納税者の不公平感を招く要因となっています。
休眠法人の売買・買収と解散命令の厳格化|闇ビジネスと司法判断
後継者不在で活動実態を失った地方の寺社が、ブローカーを介して数百万円から数千万円で取引される「宗教法人売買の実態」が問題視されています。
買収側の狙いは明白です。宗教法人の名義を取得すれば、非課税枠を利用したマネーロンダリングや、境内地名義を使った固定資産税逃れ、さらには風俗営業や霊園開発への看板利用など、脱法的なスキームに悪用できるためです。所轄庁である文化庁や各都道府県は、代表役員の変更登記審査を厳格化し、休眠法人の実態調査を進めています。
また、反社会的な活動や法令違反を犯した教団に対しては、宗教法人法第81条に基づく解散命令請求が適用されます。解散命令の基準は「著しく公共の福祉を害すると明らかに認められる行為」や「宗教団体の目的を著しく逸脱した行為」です。解散命令が確定すると法人は解散し税制上の特権を失いますが、個人の信教の自由自体は憲法上保障されるため、任意団体としての信仰活動そのものは法的に継続できるという複雑な二重構造を抱えています。
宗教法人の設立要件と認証手続き|単立宗教法人が増加する背景
新規に宗教法人を設立することは、現在の法制度下では極めて難度の高い手続きとなっています。単に「宗教を始めたい」というだけでは認証されず、以下のような厳格な設立要件を満たす必要があります。
【主な設立要件と認証手続きの流れ】
1. 実績要件:礼拝施設を備え、継続的に宗教活動を行っている実績が少なくとも3年以上あること。
2. 信者集団の存在:教義を広め、儀式行事を行うための一定数以上の専従信者・組織基盤が存在すること。
3. 財産的基礎:活動に必要な境内地・建物などの物的設備を保有または確実に確保していること。
4. 所轄庁への申請:規則を作成し、公告手続きを経て都道府県知事または文部科学大臣の認証を受ける。
新設が難しい一方で、既存の包括宗教法人(本山など)から離脱し、単立宗教法人へと移行する動きは後を絶ちません。本山へ納める多額の「上納金(賦課金)」負担を回避したい寺院や、住職の世襲・人事権を自前で維持したい寺院が離脱を選ぶケースが目立ちます。しかし、離脱を巡って本山と末寺の間で境内地の所有権や寺号の使用権を争う泥沼の法廷闘争へ発展する事例も頻発しています。
【宗教法人一覧】に関するよくある質問(FAQ)
Q1:全国の宗教法人名簿や一覧は一般人でも閲覧できますか?
A1:各都道府県の総務課や文書課などの情報公開窓口で閲覧が可能です。所轄内の法人名、所在地、代表役員名などが記載された名簿が公開されており、一部の自治体では公式ウェブサイト上でPDF形式の一覧をダウンロードできる場合もあります。
Q2:宗教法人が所有する土地は、すべて固定資産税が免除されるのですか?
A2:すべてが免除されるわけではありません。固定資産税が非課税となるのは、本堂・拝殿・礼拝堂・境内地など「専ら宗教本来の用に供している土地・建物」に限られます。住職の個人的な居住部分(庫裏の私用部分)や、外部に貸し出している駐車場・テナントビルなどは課税対象です。
Q3:裁判所から宗教法人に解散命令が出された場合、信者は信仰を捨てなければいけませんか?
A3:信仰を捨てる必要はありません。解散命令は「法人格(法律上の権利能力と税制優遇)を剥奪する行政処分」であり、個人の内面の自由である信仰そのものを禁止するものではありません。したがって、法人解散後も任意のサークルや宗教団体として集会や祈りを行うこと自体は法的に禁止されません。
まとめ:不透明さの解消と伝統継承が問われる転換点
全国18万に及ぶ宗教法人一覧は、日本人の精神史と地域コミュニティを支えてきたかけがえのない文化遺産であると同時に、法制度の隙間を突いた不祥事や税優遇を巡る議論が絶えない領域でもあります。
人口減少による地方寺社の消滅危機、休眠法人売買への規制強化、そして社会的に問題視される団体への厳格な法執行など、宗教法人を取り巻く環境は大きな歴史的転換期を迎えています。信教の自由という崇高な権利を保護しながら、いかに社会的な透明性と信頼性を担保していくのかが問われています。 (出典: 宗教 法人 一覧(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。