年金繰り下げ率は最大84%増!手取りの罠と損益分岐点【2026年】
人生100年時代を見据えたリタイアメントプランにおいて、老後資金の柱となる公的年金の受給戦略は極めて重要な関心事です。原則65歳から受け取れる老齢年金ですが、受給開始を遅らせる「繰り下げ受給」を選択すると、1ヶ月ごとに0.7%ずつ年金額が増額され、75歳まで繰り下げた場合は最大84%の増額率に達します。
一見すると「増額率が高いほど得をする」と考えがちですが、額面通りの恩恵を受けられるとは限りません。年金額が増えるほど所得税や住民税、国民健康保険料などの負担が跳ね上がり、実際の「手取り額」の伸び率は大きく目減りするためです。2026年の制度設計と最新の試算データをもとに、損益分岐点の真実と後悔しない選択基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金繰り下げ率は月0.7%増(70歳で+42%、75歳で+84%)だが、税・社会保険料の累進負担により手取りの増加率は約60%前後に留まる。
- 要点2:額面ベースの損益分岐点は70歳受給で81歳11ヶ月、75歳受給で86歳11ヶ月だが、手取りベースや加給年金の失権を考慮するとさらに後ろ倒しになる。
- 要点3:厚生年金と国民年金を「片方だけ」繰り下げる手法や、夫婦それぞれの年金受給額に応じたハイブリッド戦略が最もリスクを抑えた最適解となる。
【一覧早見表つき】年金繰り下げ率の仕組みと70歳・75歳比較
老齢年金の受給開始年齢は、60歳から75歳までの間で月単位で自由に選択できます。65歳を基準として受給開始を1ヶ月遅らせるごとに0.7%増額され、この増額率は生涯にわたって変わりません。
2022年4月の制度改正によって受給開始の上限が70歳から75歳へと引き上げられたため、繰り下げ期間は最長で10年(120ヶ月)となり、最大増額率は84%に達します。
| 受給開始年齢 | 繰り下げ月数 | 増額率 | 年金額の目安(月額15万円の場合) |
|---|---|---|---|
| 65歳(基準) | 0ヶ月 | 0.0% | 150,000円 |
| 66歳 | 12ヶ月 | +8.4% | 162,600円 |
| 67歳 | 24ヶ月 | +16.8% | 175,200円 |
| 68歳 | 36ヶ月 | +25.2% | 187,800円 |
| 69歳 | 48ヶ月 | +33.6% | 200,400円 |
| 70歳 | 60ヶ月 | +42.0% | 213,000円 |
| 71歳 | 72ヶ月 | +50.4% | 225,600円 |
| 72歳 | 84ヶ月 | +58.8% | 238,200円 |
| 73歳 | 96ヶ月 | +67.2% | 250,800円 |
| 74歳 | 108ヶ月 | +75.6% | 263,400円 |
| 75歳 | 120ヶ月 | +84.0% | 276,000円 |
70歳受給と75歳受給を比較すると、70歳時点では月額21万3,000円(年間約255万円)、75歳時点では月額27万6,000円(年間約331万円)と、受け取れる毎月のキャッシュフローには大きな開きが生じます。ただし、受給を遅らせる期間は年金を1円も受け取れないため、その間の生活費を預貯金や就労収入で賄う必要があります。
何歳からもらうのが一番お得か?年金繰り下げ受給の損益分岐点を検証
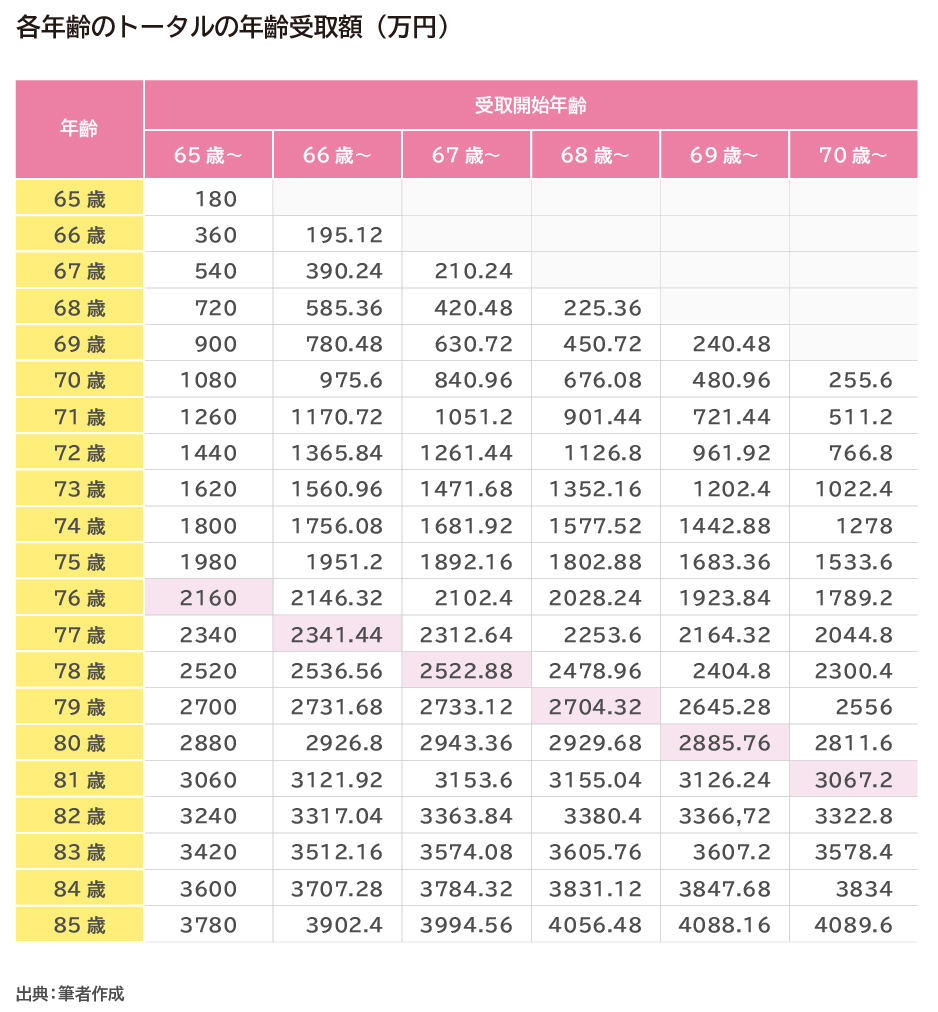
「何歳まで生きれば繰り下げたほうがお得になるのか」という疑問に対する答えが「損益分岐点」です。受給を遅らせた分、受給開始後の受け取りペースが加速し、ある年齢を超えると生涯累計受給額が65歳受給開始を上回ります。
額面ベースで計算した場合、受給開始年齢にかかわらず、受給開始から「約11年11ヶ月(143ヶ月)」が経過した時点で損益分岐点を迎えます。
- 70歳受給開始の損益分岐点:81歳11ヶ月(70歳から11年11ヶ月後)
- 75歳受給開始の損益分岐点:86歳11ヶ月(75歳から11年11ヶ月後)
厚生労働省の統計によると、日本人(65歳時点)の平均余命は男性が約19年(84歳相当)、女性が約24年(89歳相当)です。平均余命まで生存すると仮定すれば、男性は70歳受給、女性は75歳受給でも損益分岐点を超え、生涯受給総額でプラスになる計算が成り立ちます。
しかし、これはあくまで「税金や社会保険料を考慮しない額面上の計算」に過ぎません。健康寿命(日常生活に制限のない期間)が男性72歳前後、女性75歳前後であることを踏まえると、「お金を自由に使える元気な時期に受け取れない」という機会損失も大きな判断要素となります。
額面通りに増えない?年金繰り下げで手取りが減る理由と税金・社会保険料の壁
繰り下げ受給を検討するうえで最も注意すべきなのが「税金と社会保険料の壁」です。日本の税制・社会保障制度は累進性が高いため、年金の額面収入が増えると、各種控除の対象から外れたり税率区分が上がったりします。
具体的には、年金収入の増加に伴い以下の4つの負担が連動して膨らみます。
- 所得税・住民税:公的年金等控除の枠を超えた部分に対して課税率が上昇。配偶者控除などの適用から外れるケースもある。
- 国民健康保険料(または後期高齢者医療保険料):前年の総所得金額に応じて算定される所得割額が急増。
- 介護保険料:市区町村ごとの所得段階区分が上がり、年間保険料が跳ね上がる。
- 医療費・介護費の自己負担割合:年金収入が増加して一定の基準(現役並み所得など)を超えると、窓口負担が1割から2割、あるいは3割へと引き上げられる。
額面で84%増額されたとしても、手取りベースでの増え幅はおよそ60%〜65%程度に圧縮されます。この「手取りの逆転現象」によって、実質的な損益分岐点は額面計算よりも2〜3年後ろ倒しになり、75歳繰り下げの実質分岐点は89歳〜90歳前後まで延びてしまいます。
見落とすと大損?加給年金・振替加算の注意点と途中で死亡した場合のリスク
繰り下げ制度には、特定の条件下で受給権を失ったり、期待していた金額を受け取れなくなったりする制度上の落とし穴が潜んでいます。
1. 厚生年金の繰り下げ待機中は「加給年金」が全額支給停止
厚生年金保険の被保険者期間が20年以上ある受給者が65歳になった際、生計を維持している65歳未満の配偶者がいると年間約40万円の「加給年金(家族手当のようなもの)」が上乗せされます。しかし、老齢厚生年金を繰り下げている間は加給年金を受け取ることができません。
さらに重要な点として、加給年金そのものは繰り下げても一切増額されません。配偶者が65歳を迎えると加給年金の支給自体が終了するため、繰り下げ待機期間が長引くほど本来もらえるはずだった加給年金を生涯にわたって永久に失うことになります。
2. 繰り下げ待機中に死亡した場合の未支給年金ルール
年金の繰り下げ待機中に万が一死亡した場合、遺族は「死亡した月までの未支給年金」を一括で請求できます。ただし、請求できるのは法律上の消滅時効(5年)の範囲内に限られます。
例えば72歳で亡くなった場合、65歳〜70歳の5年分は一括請求可能ですが、増額率は適用されず「65歳時点の本来額」で清算されます。また、残りの2年分は時効により消滅してしまうリスクを抱えていました。
※なお、現在は制度改定により、70歳以降に死亡した場合でも「死亡の5年前に繰り下げ受給を選択した」とみなして5年分の増額年金を一括受給できる特例措置が導入されていますが、いずれにせよ「繰り下げて生涯にわたって高額な年金を受け取る」という当初の目的は果たせなくなります。
【2026年版シミュレーション】夫婦共働き世帯はどちらが得?片方だけの賢い活用術
年金の繰り下げは、「老齢基礎年金(国民年金)」と「老齢厚生年金」を別々に分けて片方だけ繰り下げることが認められています。このルールを活用することで、デメリットを最小化しつつメリットを最大化できます。
戦略1:夫は厚生年金を65歳で受け取り、基礎年金のみ繰り下げる
夫が厚生年金を受給開始することで、配偶者加給年金(年約40万円)を確実に確保します。その一方で、基礎年金だけを70歳まで繰り下げて将来の受給額を42%増やします。これにより、加給年金を一切無駄にすることなく、基礎年金の増額効果を享受できます。
戦略2:夫婦共働き世帯における「妻の厚生年金」繰り下げ
夫婦共働き世帯の場合、夫が亡くなった後の遺族年金の仕組みに注意が必要です。夫が死亡すると、妻は「夫の厚生年金の4分の3」を遺族厚生年金として受給できますが、妻自身の老齢厚生年金が優先して支給され、差額分のみが遺族年金として支給されます。
そのため、妻が自身の厚生年金を無理に繰り下げて増やしても、将来夫に先立たれた際に遺族厚生年金と相殺され、繰り下げの効果が薄れてしまうケースがあります。共働き世帯では、夫の厚生年金を繰り下げて妻の万一に備え、妻は自身の基礎年金を中心に繰り下げるといった世帯全体の最適化が有効です。
失敗しないための年金繰り下げ受給の手続きと必要書類
繰り下げ受給を希望する場合、特別な事前申請手続きは不要です。自動的に繰り下げ待機状態へ移行する仕組みになっています。
- 65歳到達時:日本年金機構から届く「年金請求書(ハガキ形式またはA4形式)」において、繰り下げを希望する場合は年金請求書を返送せずに保管します(※基礎年金・厚生年金の片方だけ受給したい場合は、受給する側のみ請求書を提出します)。
- 受給を開始したい時期:年金事務所または街角の年金相談センターへ行き、「老齢年金請求書」を提出して受給手続きを行います。
繰り下げ請求時に必要となる主な書類は以下の通りです。
- 老齢年金請求書(年金事務所の窓口または日本年金機構HPより入手)
- 本人確認書類(マイナンバーカード、運転免許証など)
- 受取先金融機関の通帳またはキャッシュカード(コピー可)
- 戸籍謄本または住民票(加算対象の配偶者・子がいる場合など、状況に応じて必要)
【年金繰り下げ率】に関するよくある質問(FAQ)
Q1:老齢基礎年金と老齢厚生年金は、受給開始時期を別々に選べますか?
A1:完全に別々に選択可能です。「基礎年金は65歳から受給し、厚生年金だけ70歳まで繰り下げる」、あるいはその逆のパターンも自由に設定できます。ご自身の保有資産状況や加給年金の有無に合わせて柔軟に組み合わせることができます。
Q2:繰り下げ待機中にまとまった資金が必要になった場合、過去の分をまとめて受け取れますか?
A2:一括で受給可能です。繰り下げ請求を行う際、「本来の受給権が発生した65歳時点に遡って過去の年金を一括で受け取る」選択ができます。ただし、その場合は増額率は適用されず、過去5年分の未払い年金が非増額のまま一括支給されます(一括受給すると過去分の税金が一気に再計算される点に注意が必要です)。
Q3:繰り下げ受給中に本人が死亡した場合、残された配偶者の遺族年金も84%増額されますか?
A3:増額されません。遺族年金(遺族厚生年金)の支給額は、亡くなった本人が繰り下げて増額させた年金額ではなく、「65歳時点の本来の年金額(増額なし)」を基準に計算されます。繰り下げによる増額メリットは本人一代限りとなります。
Q4:75歳を過ぎても受給手続きをしなかった場合、さらに年金額は増えますか?
A4:75歳以降はどれだけ受給を遅らせても増額率は「84%(120ヶ月分)」で頭打ちになります。75歳を超えて放置すると、5年の消滅時効によって古い年金から受給権が順次消滅していくため、75歳に達した時点で必ず受給手続きを行ってください。
まとめ:数字の罠に惑わされず自分に最適な受給年齢を見極めよう
年金の繰り下げ受給は、「月0.7%・最大84%増額」という数字のインパクトが非常に魅力的ですが、額面の増額率だけを見て判断すると手取りの目減りや加給年金の喪失で思わぬ誤算を招きます。
繰り下げ戦略の基本は、預貯金や退職金の残高、再雇用による就労収入、健康状態、そして家族構成を多角的に照らし合わせることです。額面にとらわれず、手取りベースの実質損益分岐点や「片方だけ繰り下げ」の活用を意識しながら、ご自身と世帯にとって最もバランスの良い受給開始タイミングを組み立ててください。 (出典: 年金 繰り下げ 率(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。