【2026最新】長期国債利回りが急変動する真相と生活防衛策
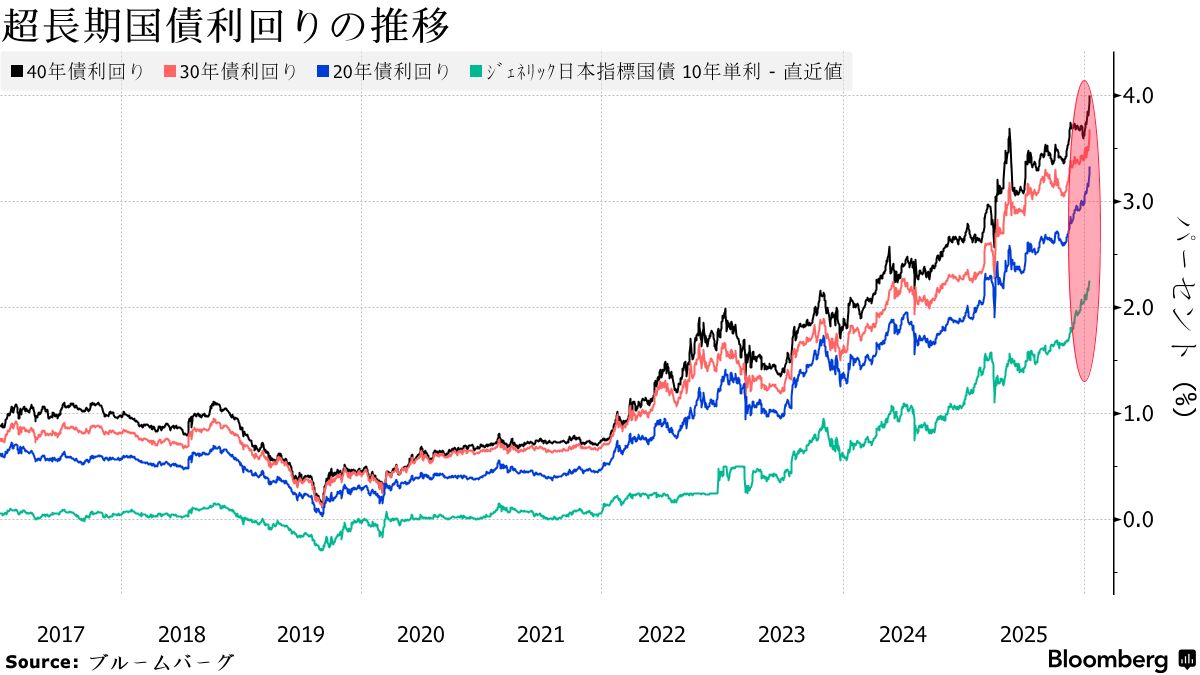
国内の金融市場が大きな地殻変動を迎えています。かつて長きにわたってゼロ金利近傍に抑え込まれていた日本の金利体系は完全に姿を変え、マーケットの指標となる長期国債の利回りが節目を試す激しい値動きを続けています。朝のニュースや経済紙で国債利回りの急変動が連日報じられる中、「自分たちの暮らしに何が起きるのか」と不安を募らせる生活者も少なくありません。
国債市場の揺らぎは、決して証券会社や機関投資家だけの出来事ではありません。マイホームの住宅ローン金利や銀行の定期預金利率、さらには円相場の行方にまで直結する身近な経済問題です。なぜ今、債券市場でこれほど激しい変動が起きているのか、その背景にある中央銀行の思惑と、私たちが知っておくべき家計への影響を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:長期金利上昇の主因は日銀の国債買い入れ減額と利上げ路線であり、市場が金利を形成する本来の姿へ回帰している。
- 要点2:長期国債の利回り上昇はメガバンク各社の住宅ローン固定金利を直接押し上げ、家計の資金計画に再考を迫っている。
- 要点3:2026年はボラティリティが続く見込みであり、個人は国債投資の利点と物価上昇リスクを冷静に天秤にかける必要がある。
【徹底検証】長期国債の金利が急変動する決定的な理由と日銀のシナリオ
今、市場関係者のみならず一般の関心をも集めている金利急変動の真相を探ると、根本には日本銀行が打ち出した金融政策の構造転換が存在します。かつての日銀は異次元の金融緩和を維持するため、イールドカーブコントロール(長短金利操作、YCC)を敷き、10年国債利回りを力業で一定水準に抑え込んできました。しかし、持続的な賃上げと物価上昇の定着に伴い、日銀は異常な市場歪曲を是正するフェーズへと舵を切りました。
相場を大きく突き動かしている長期金利上昇の決定的な理由は、定期的に開催される日本銀行金融政策決定会合において、明確な国債買い入れ減額方針が段階的に実行へ移された点にあります。中央銀行という「世界最大の買い手」が徐々に市場から身を引くことで、民間同士の需給によって国債価格が決まる環境が復活しました。買い手が減少すれば価格は下がり、結果として利回りは急ピッチで跳ね上がります。
さらに、米国の利下げペースを巡る思惑や為替市場における円安プレッシャーへの防衛策として、市場が「追加利上げの先折込」を加速させていることも急変動に拍車をかけています。日銀のタカ派的な発言や海外ヘッジファンドの国債先物売りが重なるタイミングで、利回りが急激に乱高下する現象が常態化しています。
【利回り推移】新発10年国債利回りの現在地と価格メカニズムの基本
市場の体温計とも呼ばれる10年国債利回り推移を振り返ると、マイナス金利時代から現在に至るまでの急激な変化に驚かされます。0%前後に張り付いていた数年前とは一変し、今や節目の水準を上抜けて推移する局面が定着しました。新発10年国債利回り現在のレンジは、国内外の経済指標発表のたびに数十ベーシスポイント単位で激しく上下し、投資家の神経を尖らせています。
ここで改めて整理しておきたいのが、基礎知識である長期国債価格と利回りの関係です。債券には「価格が下落すると、利回りは上昇する」「価格が上昇すると、利回りは低下する」というシーソーのような逆相関の関係があります。
例えば、額面100円・利率1%の債券を発行時に購入したとします。世の中の金利が上がり、新しく発行される国債の利率が2%になった場合、既存の1%の債券をそのまま欲しがる人はいません。そのため、既存の債券は98円や95円へとディスカウントされて売却されます。安く買った買い手にとっては、満期時に100円で償還される差益が上乗せされるため、実質的な利回りが高くなります。市場で「利回りが急騰している」と騒がれている背景には、国債そのものが投げ売られて価格が下落しているという事実が存在します。
家計への激震|住宅ローン固定金利への影響と見直しタイミング
長期金利の急騰が一般消費者の生活に与える最大の影響が、住宅ローン固定金利への影響です。住宅ローンの金利タイプには大きく分けて「変動金利」と「固定金利」がありますが、両者は連動する指標が全く異なります。
短期プライムレートなどを基準とする変動金利に対し、全期間固定型や10年固定型といった固定金利は、まさにこの「10年物長期国債の利回り」をベースに毎月の適用金利が決定されます。長期金利が上昇気流に乗ったことで、大手行をはじめとする金融機関各社は、固定金利の引き上げを相次いで実施しました。
借入額が数千万円規模に及ぶ住宅ローンにおいて、金利が0.5%上がるだけでも総返済額は数百万円単位で膨らみます。これからマイホームを購入する世帯にとっては、借入可能額の縮小や月々の返済負担増が直撃する形となりました。一方で、すでに低金利の全期間固定で契約している借入者は影響を受けないため、既存の変動金利ユーザーがどのタイミングで固定化を図るか、あるいは繰り上げ返済用の資金を確保するか、家計の防衛戦略が強く問われています。
【2026年最新金利見通し】債券市場のプロが描く今後の金利シナリオ
専門家の間でも意見が分かれるのが、2026年最新金利見通しです。債券ストラテジストやエコノミストによる長期国債最新ニュースを分析すると、金利の先行きには主に2つの対立軸が存在しています。
強気派(さらなる金利上昇を予測する立場)は、国内企業の持続的な設備投資意欲やサービス価格への転嫁の広がり、そして人手不足に伴う構造的な賃金上昇を根拠に挙げます。日銀の中立金利(景気を熱しも冷ましもしない金利水準)への到達を想定し、長期金利はもう一段上のレンジへと定着していくとの見解です。
対する慎重派は、世界的な景気減速リスクや、実質賃金の伸び悩みによる国内個人消費の頭打ちを懸念材料とします。急激な金利上昇は政府の国債利払い費を爆発的に増大させるため、政治的にも過度な金利高は容認されにくく、ある一定のレンジで上昇ペースは鈍化するという見立てです。いずれのシナリオにおいても、もはや「金利のない時代」への逆戻りは想定されておらず、ボラティリティの高い相場環境が続く見通しです。
個人投資家の視点|長期国債投資のメリットデメリットと債券市場のネットの反応
金利が上がったことで、資産形成の手段として国債を見直す個人投資家が急増しています。資産配分を考える上では、長期国債投資のメリットデメリットを正しく把握することが欠かせません。
最大のメリットは、元本と利払いを日本国政府が保証しているという「極めて高い信用力」にあります。金利水準が切り上がったことで、メガバンクの普通預金に眠らせておくより遥かに効率的な利回りを得られるようになり、元本割れを避けたいシニア層や安全資産枠の受け皿として確固たる地位を取り戻しました。
反面、デメリットとしては「物価上昇に対する耐性の弱さ」が挙げられます。利回りが上がったとはいえ、インフレ率がそれを上回るペースで進めば、実質的な資産価値は目減りします。また、満期前に中途換金しようとした場合、購入時より金利が上昇していれば債券価格が下落しているため、元本割れのリスクを抱える点には注意を要します。
SNSや投資コミュニティなど、債券市場のネットの反応を見渡すと、「ようやく個人向け国債が預金の現実的な避難先になってきた」「住宅ローン金利の引き上げ通知が来て頭を抱えている」「新NISAのオルカン一本足打法から、債券を混ぜたポートフォリオに見直した」といったリアルな声が交錯しています。利回り上昇の恩恵を受ける資産運用層と、借入金利負担に苦しむ層との間で、受け止め方に明暗が分かれています。
【長期国債】に関するよくある質問(FAQ)
Q1:なぜ国債の価格が下がると利回りが上がるのですか?
A1:債券は満期を迎えると額面金額(通常100円)で返戻される仕組みだからです。価格が下がって例えば95円で購入できれば、満期時に受け取る5円分の差益が利益に上乗せされます。この「購入額の安さから生じる利益」が加わるため、利回りの計算上、価格低下時は利回りが高くなります。
Q2:住宅ローンを固定金利にするか変動金利にするか迷っています。判断基準は?
A2:返済期間中の「金利変動リスクを家計が許容できるか」が最大の分水嶺です。将来的な支出計画がタイトで金利上昇による返済増に耐えられない場合は、現在の長期金利で確定できる固定金利が無難です。一方、借入期間が短い場合や、十分な貯蓄があり繰り上げ返済で柔軟に対応できる世帯であれば、依然として差のある変動金利の低利率を享受する戦略も選択肢となります。
Q3:個人が国債を買う場合、市場の新発10年国債と個人向け国債(変動10年)のどちらが良いですか?
A3:一般的な個人資産防衛であれば「個人向け国債(変動10年)」が有力です。市場で取引される新発国債は中途売却時に元本割れのリスクがありますが、個人向け国債は国が1年経過後の元本割れなし(直近2回分の利息差し引きのみ)での中途換金を保証しています。さらに半年ごとに適用金利が見直されるため、今後の金利上昇トレンドにも追従できます。
まとめ:金利のある世界を生き抜くために知るべき指針
長期国債市場で進行している地殻変動は、日本経済が「金利のある世界」へと完全に復帰した歴史的な証左です。日銀の市場介入縮小と正常化シナリオが進展する中、利回りの乱高下は一時的なノイズではなく、新たな日常として定着しつつあります。
私たち生活者に求められるのは、金利上昇を一概に恐れることではなく、その構造を理解して先手を打つ姿勢です。住宅ローンなどの負債側では固定化や繰り上げ返済のシミュレーションを早急に行い、資産運用側ではキャッシュ・債券・株式のバランスを金利環境に合わせて再構築する。市場のシグナルを冷静に読み解く知識こそが、不確実性の高まる時代における最強の生活防衛策となります。 (出典: 長期 国債(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。