スノーピーク申告漏れの真相!追徴課税の理由とMBO非公開化の裏側
日本発のプレミアムアウトドアブランドとして熱狂的な支持を集めてきたスノーピーク。しかし、近年はトップ交代劇やブームの沈静化に伴う業績変動、そして非公開化(MBO)の断行など、経営面で大きな転換期を迎えています。その過程で報じられた国税局による申告漏れの指摘は、ブランドを愛用するキャンパーやビジネス界に少なからず動揺を与えました。
グローバル展開を急ピッチで進めるなかで浮上した海外子会社との取引をめぐる税務上の見解相違。果たして何が問題視され、どのような経緯で追徴課税に至ったのでしょうか。報道された事実関係の精査とともに、所得隠しとの決定的な違い、さらにはMBOを経て再成長を目指す現在の姿まで、詳細に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:国税局の指摘は海外子会社との取引や税制解釈のズレが中心であり、仮装隠蔽を伴う所得隠しとは性質が異なる。
- 要点2:タックスヘイブン対策税制や国際課税ルールをめぐる見解相違に対し、同社は速やかに修正申告と納税を完了。
- 要点3:相次ぐ逆風と業績の踊り場を経てMBO(非公開化)を決断した同社は、山井太会長のもと中長期的なブランド再建に舵を切っている。
【発覚の経緯】国税局から指摘された申告漏れと追徴課税の金額
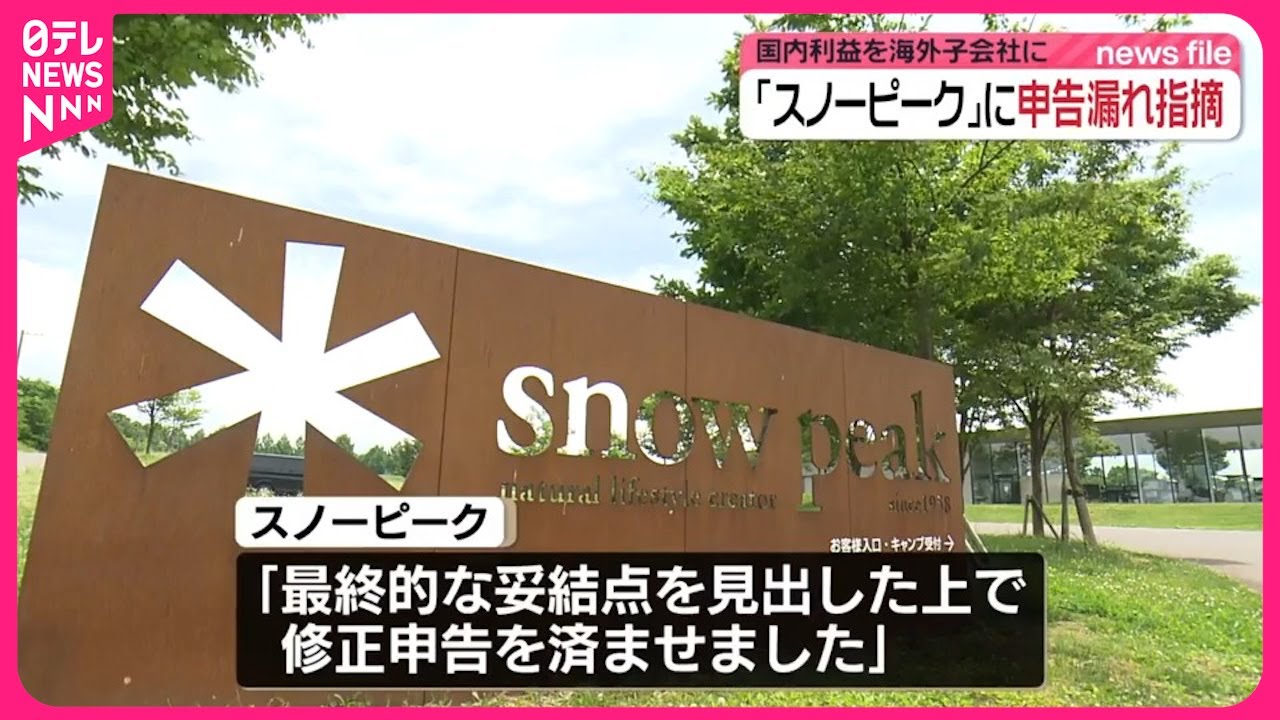
スノーピークが税務当局から指摘を受けた事案は、同社が急激にグローバル展開を拡大させていた時期における国際税務処理が発端となりました。所轄の国税局による税務調査において、海外グループ会社との資産取引や利益配分に関する計上時期・処理方法について指摘がなされた形です。
報道ベースで明らかになった申告漏れの指摘額は約数億円規模にのぼり、過少申告加算税などを含めた追徴課税の金額は数千万円から1億円規模とされています。企業規模や急速に進めた越境ビジネスの拡大スピードを鑑みると、税務ガバナンスが事業成長のスピードに追いついていなかった側面が浮き彫りになりました。
同社はこの指摘を真摯に受け止め、速やかに修正申告の手続きを行い、追徴税額を全額納付しています。法令違反を意図した不正行為ではなく、あくまで解釈の違いに基づく修正対応であった旨が対外的にも示されました。
なぜ指摘されたのか?海外子会社取引とタックスヘイブン対策税制の内幕
今回のスノーピークの申告漏れの理由を深掘りすると、現代のグローバル企業が直面しやすい複雑な国際税務の壁が見えてきます。最大の論点となったのは、海外子会社の利益を国内の親会社と合算して課税すべきかという、いわゆるタックスヘイブン対策税制(外国子会社合算税制)や移転価格税制の適用範囲でした。
スノーピークは米国や韓国、台湾などアジア圏をはじめとする海外市場の開拓に注力してきました。その過程で設立された海外現地法人との間で行われたブランド使用料(ロイヤルティ)や製品の卸売価格設定、あるいは現地法人の実質的な事業実態を巡り、税務当局との間で「適正な利益配分」に対する解釈の相違が生じたのです。
ここで極めて重要なのは、「所得隠し」と「申告漏れ」の決定的な違いです。売上を意図的に除外したり架空経費を計上したりする悪質な「所得隠し(脱税)」には重加算税が課されます。一方、今回のケースは税法上の解釈や経理処理の適用基準のズレによる過少申告であり、悪質な隠蔽工作とは明確に区別される性質のものです。
歴代社長の辞任劇から業績悪化へ|相次ぐ逆風とブランドの現在地
税務問題が取り沙汰された時期、スノーピークは経営体制とビジネスモデルの両面で大きな激震に見舞われていました。2022年には、当時若きリーダーとして注目を集めていた山井梨沙前社長が私生活上の事由により突如電撃辞任。この不祥事ニュースはメディアで大きく報じられ、創業家である山井太会長が急遽社長に復帰する事態となりました。
さらに、コロナ禍で巻き起こった空前のアウトドアブームが沈静化に向かったことで、市場環境は一変します。特需の反動によるキャンプギアの過剰在庫、原材料費の高騰、消費者の購買意欲の減退が重なり、同社の業績は大幅な減益へと転落しました。
かつて飛ぶ鳥を落とす勢いだったプレミアム路線も、急激な価格改定が一部ユーザーの反発を招くなど、ブランドの求心力維持において厳しい試練に直面。国内外の市場環境が激変するなかで、組織ガバナンスと収益構造の抜本的な見直しが急務となっていました。
なぜMBOで上場廃止を選んだのか?非公開化に踏み切った真の理由と株価への影響
業績悪化と市場からのプレッシャーが強まるなか、同社が下した最大の決断がMBO(経営陣による買収)による株式の非公開化でした。米大手投資ファンドのベインキャピタルとタッグを組み、株式公開買付(TOB)を実施して上場廃止へと踏み切ったのです。
スノーピークがMBOと非公開化を選んだ理由は明確でした。四半期ごとの短期的な業績開示や株価の乱高下に左右されることなく、5〜10年単位の長期的な視点で抜本的な構造改革を断行するためです。上場企業として株主への短期配当や利益成長を求められる環境では、不採算拠点の整理や海外事業の再設計といった「痛みを伴う改革」をスピーディーに進めることが困難でした。
上場期間中の株価の急激な下落は投資家心理を冷え込ませていましたが、プレミアム価格を乗せたTOBによって市場から退出。非公開化によって外部の雑音を遮断し、創業家と強固な資本パートナーによる集中した経営再建フェーズへと移行しました。
ファンや市場の反応は?SNS・ネット上のリアルな声と信頼回復への課題
一連の税務調査報道やMBO、経営陣の刷新に対し、ネット上の反応やキャンパーたちの声は複雑に入り混じっていました。SNSやコミュニティサイトでは、ブランドへの愛着を持つユーザーから様々な意見が噴出しました。
「高品質な製品哲学や永久保証制度には今も感謝している」「キャンプ文化を育てた功績は揺るがない」と再建を応援する声が根強く存在する一方で、「急激な海外展開やアパレル重視で原点を見失っていたのではないか」「ガバナンスの緩みがブランドイメージを傷つけた」といった厳しい指摘も少なくありません。
特にスノーピークは「コミュニティ型ブランド」として熱心なロイヤルカスタマー(スノーピーカー)に支えられてきた歴史があります。それだけに、経営の不透明感や税務問題などのニュースはファンの信頼を揺るがす要因となり、透明性の高い情報発信とモノづくりへの原点回帰が強く求められています。
【スノーピーク 申告漏れ】に関するよくある質問(FAQ)
Q1:スノーピークの申告漏れは「脱税」や「所得隠し」と何が違うのですか?
A1:脱税や所得隠しは、売上除外や架空経費の計上など「意図的な仮装・隠蔽」を指し、重加算税や刑事罰の対象となります。スノーピークの事例は、海外子会社との取引価格やタックスヘイブン対策税制の解釈の違いに基づく過少申告であり、不正蓄財を目的とした脱税行為ではありません。
Q2:追徴課税の発生は、その後のMBO(非公開化)に直接影響を与えましたか?
A2:税務調査単独がMBOの直接的な決定打になったわけではありません。しかし、急速な海外展開に伴う管理体制のひずみや、コロナ特需後の業績悪化、株価低迷などが複合的に重なった結果、抜本的な事業再構築のために非公開化を選択した大きな背景要因の一つと言えます。
Q3:スノーピークの現在の経営状況や製品展開はどうなっていますか?
A3:非公開化後は山井太会長の主導のもと、短期的な利益追求から離れて事業の選択と集中を進めています。不採算事業の整理を進めつつ、本来の強みである高品質なキャンプギアの開発や、地方創生・体験型アウトドアリゾート事業への注力を継続しています。
まとめ:山井太会長体制下の再建ロードマップと今後の注目点
スノーピークが直面した申告漏れ問題は、急成長を遂げたベンチャー企業がグローバルブランドへと脱皮する過程で直面した「成長痛」の象徴とも言えます。国際税務の高度化や急拡大する組織ガバナンスへの対応は、同社にとって極めて重い教訓となりました。
株式の非公開化を経て、同社は市場の短期的な思惑から距離を置き、本来の強みである「人と自然をつなぐモノづくり」への再集中を進めています。山井太会長が掲げる原点回帰の姿勢が、国内外の熱心なユーザーの信頼を再び確固たるものにできるか。ブランドの真価を問う挑戦は、今まさに新たな局面を迎えています。 (出典: スノーピーク 申告漏れ(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。